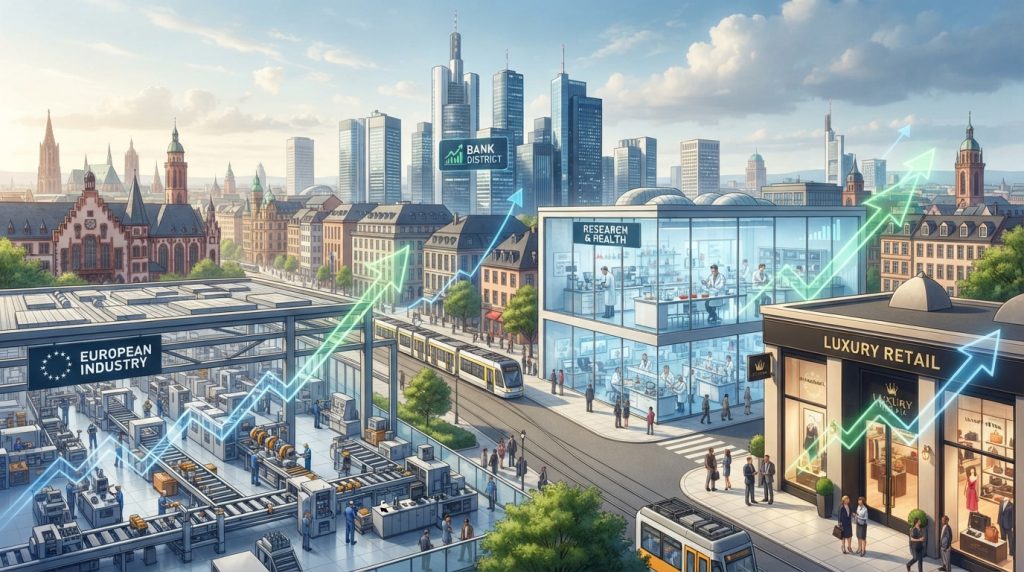
La progression des bénéfices en Europe ne se limite plus aux groupes d’énergie ni aux sociétés associées à l’intelligence artificielle. Les estimations et les révisions de résultats signalent une contribution plus large, portée notamment par l’industrie, les banques, la santé et certains segments de la consommation. Cette diversification sectorielle rend la dynamique plus solide, sans la mettre à l’abri des coûts élevés, des tensions commerciales ou d’un ralentissement de la demande. Pour les dirigeants comme pour les investisseurs, l’enjeu est désormais de distinguer une amélioration durable des marges d’un simple effet de cycle.
- La croissance des profits s’élargit à plusieurs secteurs, même si l’énergie reste un contributeur important.
- L’industrie et les banques bénéficient de moteurs distincts : carnet de commandes et investissements pour la première, revenus financiers et qualité du crédit pour les secondes.
- Le luxe, la santé et la consommation affichent des trajectoires contrastées, qui dépendent de la demande, des coûts et du pouvoir de fixation des prix.
- La diversification sectorielle améliore la lecture du marché, mais ne supprime ni les risques de valorisation ni la sensibilité à la conjoncture.
La croissance des bénéfices en Europe gagne du terrain hors énergie et IA
Une hausse des résultats concentrée sur quelques grands groupes peut donner l’impression d’un marché en meilleure santé qu’il ne l’est réellement. C’est pourquoi l’extension des bénéfices à plusieurs branches de l’économie européenne mérite attention. Lorsque des entreprises d’activités différentes améliorent leurs marges ou leurs perspectives, la progression repose sur une base plus large que celle des seuls producteurs d’énergie ou des acteurs technologiques associés à l’IA.
Les données de marché évoquées dans les estimations récentes décrivent ce mouvement sans suggérer que chaque secteur progresse au même rythme. L’énergie et les matériaux ont contribué fortement à certaines saisons de résultats, tandis que des révisions plus favorables ont aussi concerné des entreprises industrielles et des groupes immobiliers. Des estimations publiées pour certaines périodes faisaient également état d’une progression annuelle des bénéfices par action des sociétés vedettes européennes hors énergie. Ces indications restent liées à leur période de référence et ne constituent pas une prévision uniforme pour l’ensemble de 2026.
Cette nuance compte. Un chiffre agrégé peut évoluer sous l’effet du poids de quelques sociétés de grande taille, alors que la situation des entreprises moyennes demeure plus contrastée. Pour apprécier la tendance, il faut examiner les révisions d’analystes, les marges opérationnelles, les volumes vendus et la conversion du résultat comptable en trésorerie. Une révision à la hausse fondée sur une demande réelle n’a pas la même qualité qu’une amélioration provoquée uniquement par des économies ponctuelles.
Un élargissement qui se mesure dans les résultats
La diversification des contributions limite la dépendance à un seul facteur. Si les prix de l’énergie se replient, les bénéfices des producteurs concernés peuvent ralentir, mais cette évolution peut aussi alléger la facture des industriels, des transporteurs et des ménages. À l’inverse, une énergie durablement chère soutient certains résultats à court terme tout en pesant sur les coûts des autres secteurs. La lecture doit donc intégrer les effets croisés, et non isoler chaque branche.
Un fabricant européen d’équipements électriques, par exemple, peut afficher un carnet de commandes robuste grâce aux investissements dans les réseaux et l’automatisation. Mais si le cuivre, le financement ou la main-d’œuvre coûtent davantage, une partie de la croissance du chiffre d’affaires ne se transforme pas en bénéfice. Le point décisif est la capacité à répercuter ces hausses, à améliorer la productivité et à maintenir les délais de livraison.
Les marchés ne récompensent pas automatiquement une hausse des résultats. Ils évaluent sa durabilité, sa prévisibilité et le prix payé pour l’obtenir. Les investisseurs peuvent donc rester prudents même lorsque les signaux avancés deviennent plus favorables : les anticipations peuvent déjà intégrer une partie de l’amélioration. La progression est plus convaincante lorsqu’elle se diffuse entre secteurs et s’accompagne de trésorerie disponible.
Industrie et banques : deux moteurs différents des bénéfices européens
L’industrie européenne regroupe des activités très différentes, de la mécanique aux équipements médicaux, en passant par la chimie, les infrastructures et les biens intermédiaires. Cette diversité rend les comparaisons délicates, mais elle offre aussi plusieurs voies de croissance. Les commandes liées à la modernisation des réseaux, à l’efficacité énergétique, à la défense ou à l’automatisation peuvent soutenir des groupes spécialisés, sans que cette demande soit répartie de manière égale entre pays et entreprises.
Le principal défi industriel consiste à transformer le volume d’activité en marge. Une entreprise peut vendre davantage tout en gagnant moins si les matières premières, le transport et les salaires progressent plus vite que ses prix. La composition du carnet de commandes importe également : un contrat signé plusieurs années auparavant peut devenir moins rentable si les coûts ont changé et si les clauses de révision sont insuffisantes. Les résultats les plus robustes reposent souvent sur une discipline commerciale, une gestion fine des stocks et une capacité à facturer une expertise spécifique.
Dans les banques, les leviers sont différents. Les revenus dépendent notamment des intérêts perçus et versés, des commissions, des coûts de fonctionnement et des pertes liées aux crédits. Des taux élevés peuvent améliorer certaines marges d’intermédiation, mais cet avantage n’est pas mécanique. Les déposants peuvent rechercher une meilleure rémunération, les nouveaux prêts devenir moins accessibles et les défauts progresser si les ménages ou les entreprises éprouvent des difficultés à rembourser.
Lire la qualité du résultat, pas seulement sa hausse
Pour un établissement financier, une croissance bénéficiaire de bonne qualité suppose une gestion prudente du risque et des fonds propres suffisants. Une forte distribution de dividendes peut attirer l’attention, mais elle doit être considérée avec la capacité de la banque à financer l’économie et à absorber des pertes inattendues. Les investisseurs examinent donc les provisions, la qualité du portefeuille de prêts et l’évolution des coûts, en plus du bénéfice net.
Dans l’industrie, le test porte davantage sur les marges, les commandes et les besoins d’investissement. Un groupe qui doit renouveler ses usines ou financer une longue transition technologique peut afficher un résultat comptable solide tout en consommant une part importante de sa trésorerie. À l’inverse, un fournisseur de composants essentiels, doté d’une clientèle diversifiée, peut convertir plus efficacement ses ventes en liquidités.
| Secteur | Moteur possible | Indicateur à surveiller | Risque principal |
|---|---|---|---|
| Industrie | Commandes, automatisation et infrastructures | Marge opérationnelle et carnet de commandes | Hausse des intrants et retards de livraison |
| Banques | Revenus d’intérêts et commissions | Coût du risque et qualité des crédits | Défauts ou compression des marges |
| Santé | Innovation et demande moins cyclique | Ventes par produit et dépenses de recherche | Pression réglementaire et concurrence |
| Luxe | Puissance des marques et clientèle internationale | Volumes, prix et évolution des stocks | Ralentissement de la demande |
Une entreprise fictive, NordMécanique, illustre ce contraste. Ses commandes progressent grâce à des équipements destinés aux réseaux électriques, mais la direction doit arbitrer entre agrandir l’outil de production et préserver la trésorerie. Une banque qui finance ses investissements regardera, elle, la capacité de remboursement et la stabilité des contrats. Les mêmes perspectives de croissance prennent donc un sens différent selon le modèle économique et le bilan.
Luxe, santé et consommation : des trajectoires moins uniformes
Le luxe occupe une place particulière dans l’économie européenne. Les grandes maisons disposent de marques fortes, d’un réseau de distribution international et, dans certains cas, d’un pouvoir de fixation des prix supérieur à celui des fabricants généralistes. Ces avantages ne protègent toutefois pas contre un ralentissement des achats, un changement des préférences ou une baisse de fréquentation dans des marchés clés. Lorsque les clients reportent un achat important, la réputation d’une marque ne suffit pas toujours à maintenir les volumes.
La lecture des résultats doit distinguer prix, quantités et composition des ventes. Une hausse du chiffre d’affaires peut provenir de prix plus élevés, alors que les volumes reculent. Une autre société peut enregistrer une croissance plus modeste, mais gagner des parts de marché grâce à une offre renouvelée et à une clientèle fidèle. Les stocks constituent également un signal utile : une accumulation prolongée peut annoncer des remises, qui risquent d’éroder les marges et l’image de marque.
La santé répond à des moteurs différents. Le vieillissement de la population, la demande de soins et le développement de nouveaux traitements soutiennent certaines activités sur le long terme. Cependant, les dépenses de recherche sont élevées, les essais cliniques comportent des risques et les décisions de remboursement peuvent modifier rapidement la rentabilité d’un produit. Un médicament prometteur ne devient pas automatiquement une source durable de bénéfices : il faut aussi considérer la concurrence, les brevets et l’accès aux marchés.
La consommation entre résilience et arbitrages des ménages
Dans la consommation courante, les ménages arbitrent entre nécessité, prix et qualité. Les distributeurs peuvent bénéficier d’une demande régulière, mais leurs marges restent généralement sensibles à la concurrence et aux coûts logistiques. Les fabricants doivent quant à eux décider s’ils absorbent une hausse des matières premières ou s’ils la répercutent. Une hausse trop forte des prix peut pousser les clients vers des marques moins coûteuses.
Les biens de consommation cycliques sont encore plus exposés aux variations de confiance. L’équipement de la maison, l’automobile ou les loisirs peuvent pâtir d’un crédit plus coûteux et d’une inquiétude sur l’emploi. Les perspectives de certains segments se sont parfois dégradées alors même que les estimations globales demeuraient soutenues. Cette divergence rappelle qu’une amélioration des bénéfices agrégés ne signifie pas une reprise uniforme de la demande.
Pour suivre ces secteurs, une grille d’analyse pragmatique permet de séparer les moteurs durables des effets ponctuels :
- Demande : vérifier si la progression vient des volumes, d’une hausse des prix ou d’un changement de gamme.
- Rentabilité : comparer l’évolution des coûts à celle des prix de vente et observer les marges sur plusieurs périodes.
- Investissement : mesurer les dépenses nécessaires pour maintenir la qualité, développer de nouveaux produits ou agrandir les capacités.
- Résilience : examiner la concentration des clients, des fournisseurs et des marchés géographiques.
Un groupe de santé peut ainsi afficher des ventes stables et investir lourdement dans la recherche, tandis qu’une maison de luxe connaît une demande plus volatile mais préserve ses marges grâce à sa marque. Ces profils ne sont ni interchangeables ni comparables à partir du seul bénéfice par action. Dans ces secteurs, la qualité de la demande et la capacité à protéger les marges comptent autant que le rythme de croissance.
Une diversification sectorielle utile, mais pas une garantie contre les risques
La diversité des moteurs réduit la dépendance de l’économie européenne à un petit nombre de groupes. Elle ne rend pas les bénéfices invulnérables. Une hausse prolongée des prix de l’énergie peut soutenir les producteurs, mais augmenter les coûts des transporteurs, des industriels et des ménages. Si les tensions géopolitiques s’apaisent, la baisse des prix de l’énergie peut retirer un soutien aux résultats de certains groupes, tout en soulageant les secteurs consommateurs. L’effet net dépend donc de la répartition des activités et de la vitesse d’ajustement des contrats.
Le commerce international représente une autre variable. Les exportateurs européens sont exposés aux évolutions de la demande mondiale, aux devises et aux mesures commerciales. Un groupe qui fabrique dans plusieurs pays peut disposer d’une meilleure souplesse opérationnelle, mais cette présence implique aussi des risques réglementaires et logistiques. Pour comprendre ces expositions, l’analyse d’un éventuel effet Canada sur les sociétés européennes peut éclairer la manière dont les entreprises réorganisent leurs marchés et leurs chaînes d’approvisionnement.
La politique monétaire influence simultanément la valorisation des actions et l’activité économique. Un financement coûteux peut ralentir les acquisitions, les projets immobiliers et les investissements industriels. Les entreprises endettées doivent consacrer davantage de ressources au service de leur dette, tandis que celles qui disposent d’un bilan solide peuvent parfois tirer parti d’occasions de croissance externe. Les différences de structure financière deviennent alors déterminantes.
Ce que les investisseurs et les dirigeants peuvent vérifier
Une saison de résultats favorable doit être confrontée à plusieurs indicateurs. Les révisions bénéficiaires montrent si les anticipations s’améliorent ou se détériorent. Les flux de trésorerie indiquent si le résultat se traduit réellement en ressources disponibles. Enfin, le niveau de dette et les échéances de remboursement renseignent sur la capacité à maintenir les investissements en cas de ralentissement.
Pour un acquéreur, la croissance passée n’est qu’un point de départ. La qualité du portefeuille de clients, la dépendance à un fournisseur, la récurrence des revenus et les investissements nécessaires après l’achat modifient la valeur économique d’une cible. Une société industrielle en croissance peut être attractive, mais une analyse approfondie doit tester sa rentabilité dans un scénario de coûts plus élevés ou de commandes moins nombreuses.
Les mêmes principes s’appliquent aux entreprises cotées. Une valorisation élevée exige des résultats fiables et des perspectives crédibles. Quand les attentes deviennent trop optimistes, le moindre avertissement sur les marges peut provoquer un ajustement marqué, même si les bénéfices restent positifs. La diversification améliore la robustesse d’ensemble, mais la sélection repose toujours sur la qualité des fondamentaux et le prix d’entrée.
Comment évaluer la durabilité de l’envolée des bénéfices
La question centrale n’est pas seulement de savoir si les bénéfices augmentent, mais pourquoi ils progressent et combien de temps cette évolution peut durer. Une entreprise peut améliorer son résultat grâce à une hausse des volumes, à un meilleur mix produit, à une réduction des coûts ou à des éléments exceptionnels. Ces facteurs n’ont pas la même portée. La hausse des ventes sur plusieurs marchés est généralement plus reproductible qu’une économie ponctuelle ou qu’une revalorisation comptable.
Les révisions de prévisions fournissent un repère utile, à condition de les replacer dans leur contexte. Des attentes relevées après une période de forte prudence ne signifient pas nécessairement que la croissance sera spectaculaire. Elles indiquent plutôt un changement de direction dans les anticipations. Il faut ensuite comparer ces prévisions avec les commandes, les données de demande et les commentaires des entreprises sur les prix et les coûts.
Une analyse pragmatique peut s’appuyer sur trois scénarios. Dans un scénario favorable, les commandes industrielles restent soutenues, les banques maîtrisent le coût du risque et la consommation résiste. Dans un scénario intermédiaire, les bénéfices progressent, mais les marges se normalisent à mesure que les coûts et les salaires rattrapent les prix. Dans un scénario défavorable, une demande plus faible coïncide avec des coûts de financement élevés et des tensions sur les échanges.
Un cadre de suivi pour les entreprises
Les directions financières peuvent éviter de piloter uniquement à partir du chiffre d’affaires. Il est préférable de suivre la marge par activité, les besoins en fonds de roulement, les dépenses d’investissement et la conversion du résultat en trésorerie. Cette approche permet de détecter une croissance qui consomme trop de ressources ou qui dépend d’un nombre restreint de contrats.
Pour une PME européenne, la diversification peut prendre une forme concrète : élargir la base de clients, développer un service après-vente récurrent ou réduire la dépendance à une seule zone géographique. Une acquisition ciblée peut accélérer cette évolution, mais elle doit reposer sur des synergies vérifiables et une intégration réaliste. Le prix payé, la compatibilité des équipes et les besoins de financement déterminent souvent si l’opération crée réellement de la valeur.
Les grands groupes, eux, peuvent répartir leurs investissements entre plusieurs métiers, mais cette dispersion n’est pas automatiquement bénéfique. Un portefeuille trop complexe peut masquer les activités les moins rentables et compliquer l’allocation du capital. La discipline consiste à investir là où les rendements futurs justifient les ressources engagées, puis à céder ou restructurer les activités qui mobilisent du capital sans perspective suffisante.
Le suivi gagne enfin à distinguer les résultats opérationnels des effets de change, des variations de prix des matières premières et des éléments exceptionnels. Cette séparation facilite les comparaisons entre entreprises et entre périodes. Une croissance des profits durable se reconnaît moins à un trimestre spectaculaire qu’à la répétition de résultats rentables, financés et convertis en trésorerie.
Pourquoi les bénéfices européens progressent-ils au-delà de l’énergie et de l’IA ?
Les estimations et les révisions de résultats font ressortir des contributions plus diverses, notamment dans l’industrie, les banques, la santé et certains segments de la consommation. Les rythmes restent toutefois différents selon les entreprises et les périodes.
Quels secteurs peuvent soutenir la croissance des profits en Europe ?
L’industrie peut bénéficier des investissements et des commandes, les banques de leurs revenus financiers et commissions, tandis que la santé et le luxe disposent de moteurs propres. Chacun reste exposé à des risques spécifiques, comme les coûts, la réglementation ou les variations de la demande.
La diversification sectorielle élimine-t-elle le risque pour les investisseurs ?
Non. Elle réduit la dépendance à un seul moteur économique, mais n’empêche ni le ralentissement de la demande, ni la hausse du coût du financement, ni une correction des valorisations. L’analyse des bilans et des flux de trésorerie reste essentielle.
Quels indicateurs suivre pour juger la qualité des bénéfices ?
Les marges opérationnelles, les révisions de prévisions, les flux de trésorerie, le niveau d’endettement et la qualité des commandes aident à distinguer une croissance durable d’un effet ponctuel. Il faut aussi séparer les volumes des hausses de prix.
Pour approfondir les enjeux de croissance externe et de développement des entreprises, consultez la page consacrée aux stratégies des sociétés européennes.