Les profils de PME selon leur taille et les seuils de référence
Le terme PME recouvre des réalités très différentes. Il peut désigner une entreprise de quelques salariés, une société industrielle de plusieurs centaines de personnes ou une filiale intégrée à un groupe. Pour comprendre son profil, il faut donc croiser sa taille, son activité, son organisation et ses liens capitalistiques.
Au sens statistique retenu par l’Insee et l’Union européenne, une PME emploie moins de 250 personnes. Elle réalise un chiffre d’affaires annuel inférieur ou égal à 50 millions d’euros, ou présente un total de bilan ne dépassant pas 43 millions d’euros. Le critère d’effectif est obligatoire, tandis qu’un seul des deux seuils financiers doit être respecté.
Le chiffre d’affaires correspond aux ventes hors taxes réalisées pendant l’exercice. Le total de bilan additionne les actifs de l’entreprise : locaux, équipements, stocks, créances et trésorerie. Une société de 120 salariés qui réalise 70 millions d’euros de chiffre d’affaires peut donc rester une PME si son bilan ne dépasse pas 43 millions d’euros.
Les seuils statistiques sont stables depuis le décret du 18 décembre 2008. Leur application suppose toutefois de retenir les données du dernier exercice comptable clôturé, ramené à douze mois. En pratique, cette vérification doit précéder une demande d’aide, une opération de financement ou une analyse de cible lors d’une acquisition.
Microentreprise, petite entreprise et entreprise moyenne
La microentreprise, souvent appelée TPE dans le langage courant, fait partie de la famille des PME. Elle compte moins de 10 personnes et respecte le plafond de 2 millions d’euros de chiffre d’affaires ou de bilan. Une entreprise sans salarié peut donc relever de cette catégorie si les autres critères sont remplis.
Dans la définition européenne, la petite entreprise emploie moins de 50 personnes et ne dépasse pas 10 millions d’euros de chiffre d’affaires ou de bilan. La moyenne entreprise se situe au-dessus de ces seuils, dans les limites générales de la PME. Ces sous-catégories aident à comparer des structures dont les besoins et les capacités financières ne sont pas équivalents.
Les appellations ne sont pas toujours interchangeables. Le régime de micro-entrepreneur concerne le statut fiscal et social d’un entrepreneur individuel, tandis que la microentreprise statistique correspond à une catégorie de taille. Confondre ces deux notions peut conduire à mal évaluer les obligations ou les dispositifs accessibles.
| Catégorie statistique | Effectif indicatif | Repère financier |
|---|---|---|
| Microentreprise | Moins de 10 personnes | 2 millions d’euros au plus de chiffre d’affaires ou de bilan |
| Petite entreprise | Moins de 50 personnes | 10 millions d’euros au plus de chiffre d’affaires ou de bilan |
| PME | Moins de 250 personnes | 50 millions d’euros de chiffre d’affaires ou 43 millions d’euros de bilan au plus |
| ETI | En principe, de 250 à 4 999 personnes | Jusqu’à 1,5 milliard d’euros de chiffre d’affaires ou 2 milliards d’euros de bilan |
La catégorie statistique ne suffit pas à déterminer tous les droits. Les règles comptables, fiscales et européennes répondent à des objectifs distincts. Pour un dirigeant comme pour un repreneur, le premier réflexe consiste donc à identifier le texte applicable avant de conclure qu’une société est, ou n’est pas, une PME.
Les profils de PME selon leur organisation et leur stade de développement
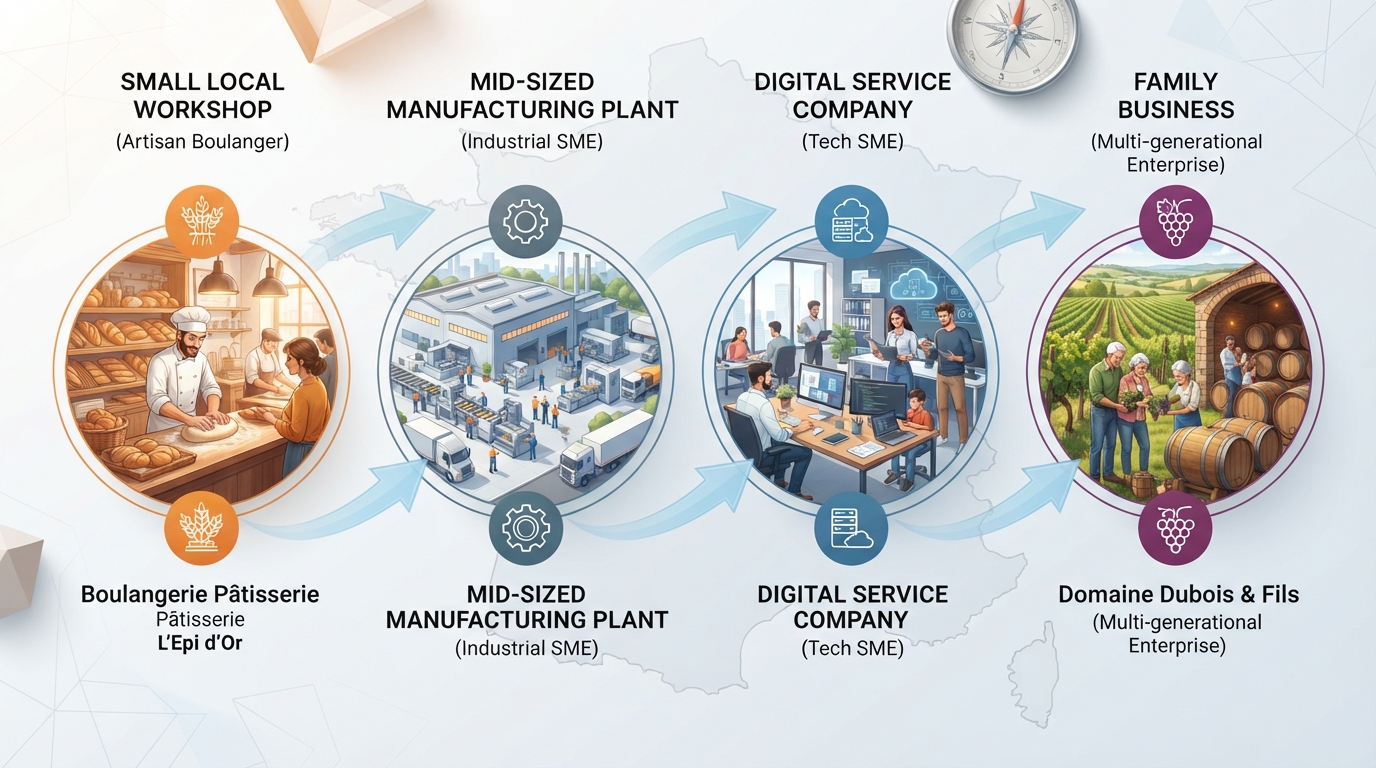
Au-delà des seuils, le fonctionnement d’une entreprise révèle souvent mieux son profil. Une TPE s’appuie fréquemment sur un dirigeant très impliqué dans la production, la vente et la gestion. La proximité avec les clients permet de réagir vite, mais la concentration des décisions crée une dépendance forte à une ou deux personnes clés.
Dans une microentreprise locale, le dirigeant peut établir les devis le matin, réaliser les prestations l’après-midi et suivre les factures le soir. Cette polyvalence réduit les coûts de structure. Elle limite aussi le temps disponible pour la prospection, l’amélioration des outils et la préparation d’une relève.
Une PME en croissance doit progressivement sortir de ce modèle centralisé. Elle formalise les responsabilités, crée des fonctions commerciales ou financières et met en place des outils de pilotage. Cette évolution n’est pas seulement administrative : elle permet de maintenir la qualité quand le volume de commandes augmente.
De la gestion directe à la gouvernance structurée
Dans une entreprise de 30 ou 80 salariés, les décisions ne peuvent plus reposer uniquement sur les échanges informels. Le dirigeant doit déléguer les opérations courantes, définir des objectifs et suivre des indicateurs. Le chiffre d’affaires, la marge par activité, le besoin en fonds de roulement et le taux de fidélisation apportent une vision plus utile que le seul volume de ventes.
Une PME familiale constitue un profil particulier. Les associés peuvent être apparentés, mais les rôles opérationnels ne se confondent pas nécessairement avec les liens familiaux. Des règles écrites sur la rémunération, la prise de décision et l’entrée de nouveaux associés évitent que les désaccords personnels ne fragilisent l’exploitation.
La croissance transforme aussi les besoins humains. Une entreprise qui recrute ses premiers managers doit clarifier les délégations et les circuits d’arbitrage. Sans cela, chaque problème remonte au dirigeant, ce qui crée un goulot d’étranglement et ralentit l’exécution.
Ressources, financement et outils de gestion
Les capacités d’investissement varient fortement entre une petite structure et une société déjà organisée. Une TPE privilégie souvent l’autofinancement, les équipements indispensables et des outils simples. Une PME disposant d’une équipe de gestion peut engager des projets plus lourds : ERP, CRM, automatisation, recherche et développement ou recrutement de spécialistes.
Ces investissements doivent répondre à un besoin opérationnel défini. Un CRM, par exemple, devient utile lorsque plusieurs personnes suivent les mêmes prospects et que les relances se perdent. Un logiciel sophistiqué mal paramétré ajoute au contraire des coûts sans améliorer le pilotage.
- Profil centralisé : décisions rapides, mais forte dépendance au dirigeant.
- Profil structuré : fonctions spécialisées et processus de suivi plus formels.
- Profil en croissance : investissements et recrutements conçus pour absorber une hausse d’activité.
- Profil mature : recherche de rentabilité, de transmission ou de diversification.
La transition d’une TPE vers une PME n’est donc pas une simple augmentation des effectifs. Elle impose une nouvelle répartition du travail, une meilleure visibilité financière et une gouvernance capable de fonctionner sans intervention permanente du fondateur.
Cette évolution est également importante lors d’une reprise. L’analyse des responsabilités réellement exercées par le dirigeant permet d’évaluer si l’activité peut continuer après son départ. Les profils de repreneurs d’entreprise ne recherchent pas tous le même niveau d’autonomie, de structuration ou de potentiel de croissance.
Les profils de PME selon leur secteur et leur modèle économique
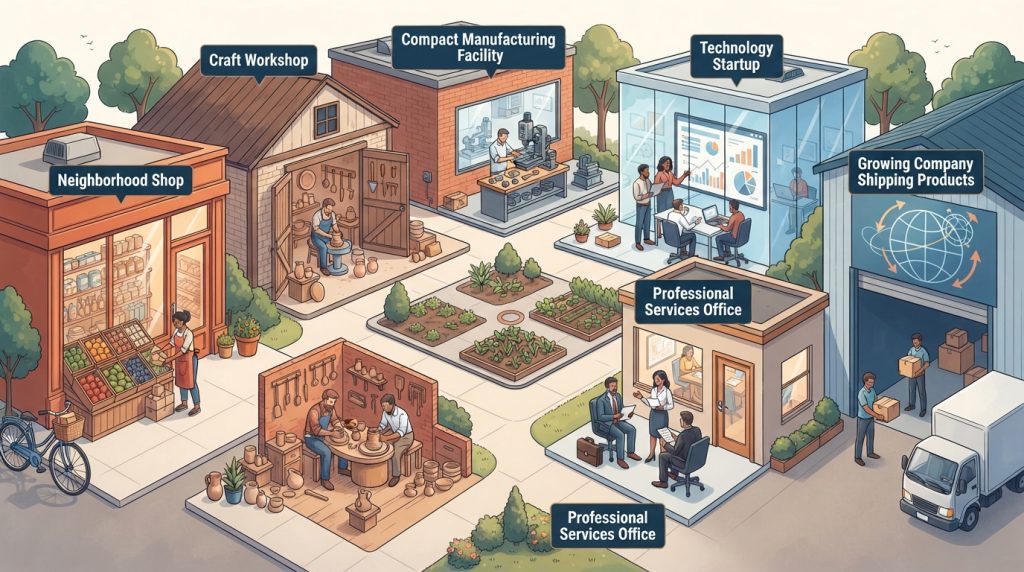
Le secteur d’activité façonne les investissements, les marges, les compétences et les risques d’une entreprise. Une PME industrielle, une PME de services et une PME artisanale peuvent partager les mêmes seuils statistiques, tout en ayant des besoins de gestion très différents. Le profil sectoriel complète donc la lecture par taille.
PME industrielle et PME artisanale
Une PME industrielle transforme des matières premières ou assemble des composants. Son outil de production, ses stocks et ses délais d’approvisionnement pèsent directement sur sa trésorerie. Elle doit suivre la maintenance, la qualité, la sécurité et l’utilisation des capacités, car une panne sur une machine centrale peut interrompre toute une ligne.
La compétitivité dépend souvent de la productivité et de la régularité. Une entreprise de fabrication de pièces peut, par exemple, investir dans une cellule automatisée pour réduire les rebuts et raccourcir les délais. Le calcul doit intégrer le coût d’achat, la formation, la maintenance et la capacité à obtenir suffisamment de commandes.
Une PME artisanale repose davantage sur un savoir-faire métier et une relation de proximité. La réputation, la qualité d’exécution et la fidélité des clients constituent des actifs déterminants. La difficulté consiste parfois à transformer une expertise détenue par quelques personnes en méthodes transmissibles et reproductibles.
PME de services et PME numérique
Une PME de services vend principalement du temps, une expertise ou un résultat. Son enjeu central est l’équilibre entre capacité de production et carnet de commandes. Si les missions sont trop dépendantes de quelques consultants, l’entreprise peut manquer de disponibilité pour accepter de nouveaux contrats ou assurer la continuité de service.
Une PME numérique peut fournir des logiciels, des services informatiques ou des solutions de traitement de données. Elle doit suivre le coût d’acquisition des clients, le renouvellement des abonnements, la sécurité des systèmes et la capacité à faire évoluer son produit. Un modèle récurrent apporte de la visibilité, mais suppose une qualité de service stable et un taux de résiliation maîtrisé.
PME exportatrice, innovante ou sociale
Une PME exportatrice cherche des clients au-delà de son marché domestique. Elle doit adapter ses prix, ses contrats et parfois ses produits aux règles et usages locaux. L’export peut diversifier les revenus, mais il entraîne aussi des besoins de financement, de logistique et de gestion du risque de change.
Une PME innovante consacre des ressources à la conception de nouveaux produits, procédés ou services. L’innovation ne se limite pas à la technologie : elle peut concerner l’organisation, la distribution ou l’expérience client. Son intérêt économique dépend de la capacité à protéger le savoir-faire et à transformer une nouveauté en ventes répétées.
Une PME sociale intègre des objectifs sociaux ou environnementaux à son modèle. Elle peut employer des personnes éloignées de l’emploi, développer le réemploi ou améliorer l’accès à un service essentiel. La mesure de l’impact doit compléter les indicateurs financiers afin de vérifier que la mission reste compatible avec la pérennité de l’activité.
Ces profils peuvent se combiner. Une PME industrielle peut être familiale, innovante et exportatrice ; une société numérique peut aussi poursuivre une mission sociale. Pour comprendre son potentiel, il faut examiner la manière dont les revenus sont générés et les ressources mobilisées, plutôt que s’arrêter à une étiquette sectorielle.
Les profils de dirigeants de PME et leurs moteurs stratégiques
Deux entreprises de taille similaire peuvent suivre des trajectoires opposées parce que leurs dirigeants ne recherchent pas les mêmes résultats. Pour certains, la croissance du chiffre d’affaires est prioritaire. D’autres privilégient l’indépendance, la qualité de vie, la stabilité de l’emploi ou l’impact environnemental.
Les travaux consacrés aux aspirations des dirigeants de PME mettent en évidence plusieurs logiques d’action. Il ne s’agit pas de catégories juridiques ni de cases définitives. Un même dirigeant peut changer de priorité selon la situation de l’entreprise, l’évolution du marché ou une étape personnelle comme la préparation de la transmission.
Le dirigeant développeur et le dirigeant gestionnaire
Le dirigeant développeur cherche à élargir les marchés, augmenter les ventes et investir dans de nouvelles capacités. Il accepte parfois une période de rentabilité plus faible pour financer le recrutement, la commercialisation ou une implantation. Son point de vigilance est de ne pas confondre croissance et création de valeur : des ventes en hausse peuvent dégrader la trésorerie si les délais de paiement s’allongent.
Le dirigeant gestionnaire privilégie la solidité et la maîtrise des risques. Il suit les marges, limite les dépenses qui ne produisent pas d’effet mesurable et sécurise les relations avec les clients et fournisseurs. Cette prudence protège l’entreprise, mais peut freiner des investissements nécessaires si elle devient une aversion systématique au changement.
Le dirigeant fédérateur et le dirigeant engagé
Le dirigeant fédérateur considère le collectif comme un levier majeur de performance. Il délègue, investit dans les compétences et cherche à maintenir un dialogue régulier avec les équipes. Une entreprise qui dépend d’un savoir-faire rare peut tirer un avantage concret de cette approche : la transmission interne réduit le risque de rupture quand un salarié expérimenté quitte l’organisation.
Le dirigeant engagé accorde une place importante aux conséquences sociales ou environnementales de l’activité. Il peut privilégier des fournisseurs responsables, réduire les déchets ou construire une offre accessible. Pour que ces choix durent, ils doivent être traduits dans des décisions d’investissement, des indicateurs et une stratégie commerciale, plutôt que rester de simples intentions.
Ces orientations influencent aussi le choix des partenaires et des acquéreurs. Un candidat à la reprise peut être attiré par une société bien structurée, une marque locale forte ou un potentiel d’innovation. La relation entre dirigeant de PME et repreneur dépend alors de la compatibilité entre les projets, les méthodes de travail et le rythme de développement envisagé.
Identifier le moteur du dirigeant aide à interpréter les décisions passées. Une faible croissance peut traduire un choix de stabilité plutôt qu’un manque d’ambition ; à l’inverse, une expansion rapide peut masquer une organisation fragile. Le bon diagnostic distingue donc les résultats observés de la stratégie réellement poursuivie.
Choisir le bon profil de PME pour une reprise ou un développement
Pour un acquéreur, un financeur ou un dirigeant, le profil d’une PME sert à tester l’adéquation entre les ambitions et les moyens. Une entreprise rentable n’est pas automatiquement une bonne cible : son attractivité dépend aussi de la fidélité de sa clientèle, de la dépendance au fondateur, de la qualité de l’équipe et de la capacité à financer les investissements nécessaires.
Vérifier la catégorie et les liens entre entreprises
La définition européenne impose d’examiner les relations de capital et de contrôle. Une société autonome s’apprécie principalement à partir de ses propres données. Une société partenaire doit intégrer une part proportionnelle des effectifs et des données financières de l’autre entreprise, tandis qu’une société liée doit généralement consolider l’ensemble des chiffres de l’entité contrôlée ou de sa société mère.
Une entreprise de 40 salariés et de 6 millions d’euros de chiffre d’affaires peut sembler être une petite PME lorsqu’elle est prise isolément. Si une société mère de 300 salariés en détient 80 %, les données du groupe peuvent modifier son classement européen et son accès à certains dispositifs. Cette vérification est essentielle avant de solliciter une aide ou de signer une opération.
Les méthodes de calcul de l’effectif varient aussi selon le texte. Le droit social s’appuie généralement sur une moyenne annuelle, avec des règles de proratisation pour le temps partiel et les entrées ou sorties en cours d’année. Certains contrats bénéficient de modalités particulières. Les seuils d’effectif liés aux obligations sociales peuvent, par ailleurs, être franchis selon des règles distinctes de celles utilisées pour qualifier statistiquement une PME.
Analyser la solidité et le potentiel de développement
Une analyse préalable doit associer les données financières aux facteurs opérationnels. Les comptes renseignent sur la rentabilité et la trésorerie, mais ils ne montrent pas toujours la dépendance à un client majeur ou le niveau de savoir-faire détenu par le dirigeant. Des entretiens avec l’équipe et un examen du portefeuille commercial complètent le diagnostic.
- Marché : mesurer la concentration des clients, la récurrence des ventes et la sensibilité aux cycles économiques.
- Organisation : repérer les fonctions dépendantes du dirigeant et les compétences clés à conserver.
- Finances : examiner les marges, les dettes, les stocks et le besoin en fonds de roulement.
- Investissements : distinguer les dépenses d’entretien indispensables des projets de développement.
- Transmission : organiser le transfert des contrats, du savoir-faire et des relations avec les partenaires.
Une PME artisanale rentable mais dépendante de son fondateur ne présente pas le même profil de reprise qu’une PME numérique dotée d’une équipe autonome et de revenus récurrents. Dans le premier cas, le transfert de clientèle et de compétences devient prioritaire. Dans le second, l’analyse porte davantage sur la sécurité des systèmes, la fidélisation des abonnés et la capacité à faire évoluer l’offre.
Le financement doit enfin correspondre au modèle économique. Une entreprise industrielle peut nécessiter des capitaux importants pour moderniser ses équipements, alors qu’une société de services aura surtout besoin de financer le recrutement et le délai entre la réalisation des missions et leur règlement. Un projet de reprise de PME ou de création d’entreprise gagne ainsi à partir des flux de trésorerie prévisibles, et non d’un objectif de croissance abstrait.
Le profil pertinent est celui qui relie les seuils officiels à la réalité du terrain : activité, gouvernance, aspirations du dirigeant et capacité de transmission. Pour explorer d’autres analyses sur les entreprises et leur reprise, consultez la rubrique consacrée à la transmission des PME.
Une microentreprise fait-elle partie des PME ?
Oui. Au sens statistique, la microentreprise, souvent appelée TPE, est une sous-catégorie des PME. Elle compte moins de 10 personnes et respecte les plafonds financiers applicables. Cette notion est distincte du régime de micro-entrepreneur.
Quels sont les principaux profils de PME ?
Les PME peuvent être distinguées par leur taille, leur secteur, leur organisation et leur stratégie. On rencontre notamment des PME familiales, industrielles, artisanales, de services, numériques, exportatrices, innovantes ou sociales. Plusieurs profils peuvent se combiner dans une même entreprise.
Une entreprise de 300 salariés peut-elle être une PME ?
Non, le seuil statistique de la PME impose un effectif inférieur à 250 personnes. Une entreprise de 300 salariés relève généralement de la catégorie des ETI, sous réserve des critères financiers et des règles de calcul applicables.
Toutes les PME ont-elles droit au taux réduit d’impôt sur les sociétés ?
Non. Le taux réduit de 15 % est soumis à des conditions fiscales spécifiques, notamment un chiffre d’affaires inférieur à 10 millions d’euros, un capital entièrement libéré et une détention du capital répondant aux critères prévus par le Code général des impôts.